 Jornal Imprensa Regional O Jornal Imprensa Regional é uma publicação dedicada a fornecer notícias e informações relevantes para a nossa comunidade local. Com um compromisso firme com o jornalismo ético e de qualidade, cobrimos uma ampla gama de tópicos, incluindo:
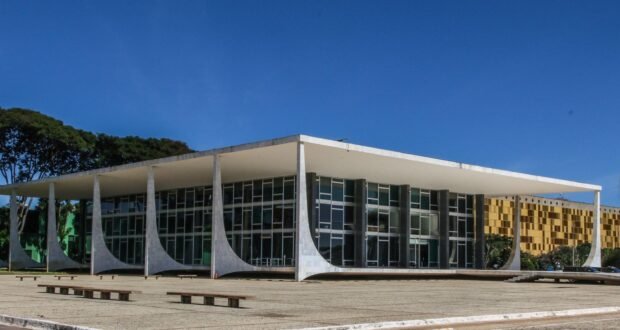
O Supremo Tribunal Federal (STF) proferiu uma decisão de grande impacto para a política tributária do Maranhão, declarando a inconstitucionalidade de dispositivos de uma lei estadual que estabelecia alíquotas de ICMS superiores para os serviços de energia elétrica e comunicação. A medida, tomada por unanimidade na última terça-feira (20), reforça o entendimento de que tais serviços, considerados essenciais, não devem ser sobretaxados em comparação a outras operações gerais.
Com a deliberação da Corte, o governo maranhense fica impedido de aplicar percentuais de Imposto sobre Circulação de Mercadorias e Serviços (ICMS) mais elevados sobre essas categorias específicas de consumo e serviços, garantindo que as alíquotas sejam equiparadas às demais transações que incidem o mesmo imposto.
A Origem da Disputa Fiscal
A controvérsia teve início após a Procuradoria-Geral da República (PGR) questionar judicialmente uma lei estadual do Maranhão que permitia a cobrança de 27% de ICMS sobre serviços de comunicação e sobre o consumo residencial de energia elétrica que ultrapassasse 500 quilowatts-hora por mês. Este percentual se mostrava consideravelmente superior à alíquota geral do imposto praticada no estado, que, nos últimos anos, variou entre 20% e 23% para a maioria das operações comerciais.
O Fundamento da Decisão Unânime
A decisão do STF foi unânime e seguiu integralmente o parecer do ministro relator, Nunes Marques. Em seu voto pela inconstitucionalidade da norma estadual, o ministro destacou a natureza essencial dos serviços de energia elétrica e comunicação para a população. Ele argumentou que o alto consumo de energia não justifica, por si só, a imposição de uma alíquota maior, reiterando a necessidade de tratamento tributário equânime para bens e serviços de caráter fundamental.
Modulação dos Efeitos e Impacto Temporal
No que tange aos efeitos práticos da decisão, a Corte determinou que a inconstitucionalidade passará a valer a partir de 2024. Essa modulação temporal, um mecanismo de segurança jurídica, visa a preservar, em regra, as cobranças de ICMS efetuadas pelo estado do Maranhão antes do próximo ano. Contudo, há uma exceção importante: valores pagos antes de 2024 ainda poderão ser discutidos judicialmente por aqueles contribuintes que ajuizaram ações até a data-limite de 5 de fevereiro de 2021.
Essa delimitação temporal busca equilibrar a anulação da norma com a estabilidade das finanças públicas e a segurança jurídica, ao mesmo tempo em que reconhece o direito de contestação daqueles que buscaram reparação judicial precocemente.