 Jornal Imprensa Regional O Jornal Imprensa Regional é uma publicação dedicada a fornecer notícias e informações relevantes para a nossa comunidade local. Com um compromisso firme com o jornalismo ético e de qualidade, cobrimos uma ampla gama de tópicos, incluindo:
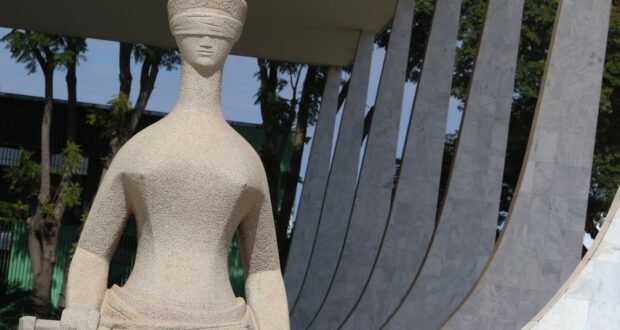
Em uma decisão crucial proferida nesta quinta-feira, 24 de agosto, o Supremo Tribunal Federal (STF) estabeleceu um importante precedente na política fiscal brasileira. A Corte decidiu que os estados não possuem autonomia para revogar unilateralmente benefícios fiscais do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) que tenham sido previamente aprovados em convênios do Conselho Nacional de Política Fazendária (Confaz). O veredito põe fim a uma série de disputas conhecidas como 'guerra fiscal', balizando a relação entre a autonomia estadual e a necessidade de cooperação federativa na gestão de incentivos fiscais.
O Alcance da Decisão e o Papel do Confaz
A deliberação do STF esclarece o funcionamento dos convênios do Confaz. Embora as resoluções do conselho não promovam alterações fiscais de forma automática nas legislações estaduais, uma vez que estas regras são incorporadas, a possibilidade de revogação por parte dos estados torna-se limitada. A Corte enfatizou que, após a adesão, qualquer alteração ou supressão de benefícios deve seguir as diretrizes estabelecidas pelo Confaz. Para tal, o conselho exige a aprovação de pelo menos quatro quintos de seus membros, que incluem representantes do Ministério da Fazenda e secretários estaduais, garantindo um processo colegiado e consensual.
Contexto da 'Guerra Fiscal' e o Caso em Análise
O julgamento do Supremo foi motivado por um cenário de intensa 'guerra fiscal' entre os entes da federação. A disputa específica que chegou ao tribunal envolveu ações ajuizadas pelos estados de Rondônia, Acre, Amapá e Roraima.
Esses estados contestaram um decreto emitido pelo governo de São Paulo em 2020. A norma paulista havia extinguido a isenção de ICMS para mercadorias destinadas às Áreas de Livre Comércio da Região Norte, abrangendo municípios dos estados que recorreram ao STF. Tal medida gerou impactos econômicos significativos nas regiões afetadas, intensificando a necessidade de uma intervenção judicial para dirimir o conflito de interesses.
Em um desdobramento posterior ao decreto original, o atual governo de São Paulo reintroduziu a isenção do ICMS para essas mercadorias. No entanto, a retomada do benefício foi estabelecida com um prazo limitado, vigorando até o dia 30 de setembro do corrente ano.
Os Argumentos no Plenário do Supremo
A análise do caso pelo STF resultou em uma votação majoritária de 6 votos a 3, na qual a Corte seguiu o entendimento da relatora, Ministra Cármen Lúcia. Em seu voto, a Ministra argumentou que a revogação unilateral de benefícios fiscais pelos estados desestabiliza o equilíbrio federativo e prejudica os demais membros da federação, que baseiam suas políticas e expectativas econômicas nas regras acordadas coletivamente.
O posicionamento da Ministra Cármen Lúcia foi acompanhado pelos Ministros Flávio Dino, Cristiano Zanin, Alexandre de Moraes, Dias Toffoli e Edson Fachin, formando a corrente majoritária.
Em contrapartida, a divergência foi aberta pelo Ministro Luiz Fux, que defendeu a tese da autonomia dos estados para revogar unilateralmente os benefícios fiscais sem a necessidade de aprovação prévia do Confaz. Os Ministros André Mendonça e Nunes Marques acompanharam o voto divergente, defendendo uma maior liberdade dos estados na gestão de suas políticas fiscais.
Implicações da Decisão para a Política Fiscal Brasileira
A decisão do STF transcende o caso específico de São Paulo e consolida a autoridade do Confaz como um pilar fundamental na coordenação da política fiscal entre os estados. Ao exigir um consenso qualificado para a revogação de incentivos, a Corte busca frear a 'guerra fiscal' e promover maior segurança jurídica e estabilidade econômica para empresas e investidores. Este julgamento reforça a visão de que a união federativa exige um compromisso com regras conjuntas, especialmente quando as decisões de um estado podem impactar significativamente a economia e a arrecadação de outros, pavimentando o caminho para um ambiente fiscal mais previsível e cooperativo no Brasil.