 Jornal Imprensa Regional O Jornal Imprensa Regional é uma publicação dedicada a fornecer notícias e informações relevantes para a nossa comunidade local. Com um compromisso firme com o jornalismo ético e de qualidade, cobrimos uma ampla gama de tópicos, incluindo:
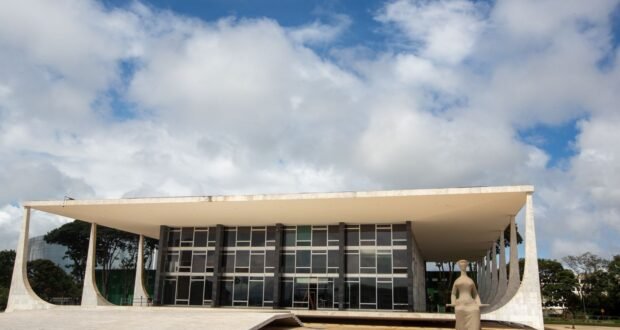
O Supremo Tribunal Federal (STF) proferiu, nesta quarta-feira (7), uma decisão de grande impacto no cenário tributário nacional, estabelecendo que os créditos presumidos de Imposto sobre Circulação de Mercadorias e Serviços (ICMS) não podem ser incluídos na base de cálculo do Programa de Integração Social (PIS) e da Contribuição para Financiamento da Seguridade Social (Cofins). Essa determinação representa uma mudança significativa na interpretação fiscal e acarretará uma redução projetada de R$ 16 milhões na arrecadação do governo federal.
A Fundamentação Jurídica da Suprema Corte
A deliberação do Plenário do STF foi consolidada por uma maioria de 7 votos a 4, após um processo que teve início em 2014. Os ministros fundamentaram o entendimento de que os créditos presumidos, utilizados pelos governos estaduais e pelo Distrito Federal como benefícios fiscais para a redução do pagamento do ICMS, não se configuram como receita bruta ou faturamento das empresas. Dessa forma, por não integrarem a capacidade econômica do contribuinte para fins de PIS e Cofins, não podem ser objeto de tributação por esses impostos federais.
A decisão da Corte Superior negou um recurso apresentado pela União, que contestava um posicionamento anterior do Tribunal Regional Federal da 4ª Região (TRF4), sediado em Porto Alegre. O TRF4 já havia sustentado a mesma tese, compreendendo que tais créditos constituem uma forma de renúncia fiscal e, portanto, não deveriam ser tributados pelas contribuições federais, ratificando a natureza de incentivo e não de receita para as empresas.
Implicações Fiscais e a Tese Vinculante Estabelecida
Além do impacto financeiro direto para os cofres públicos federais, a decisão do STF estabelece um importante precedente para futuras disputas tributárias. Ao final do julgamento, o tribunal definiu uma tese jurídica de aplicação obrigatória: “Surge incompatível, com a Constituição Federal, a inclusão, na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços – ICMS".
Este entendimento possui efeito vinculante e deverá ser obrigatoriamente aplicado em todos os processos judiciais em andamento no país que tratam da mesma matéria. Tal uniformização da jurisprudência oferece maior segurança jurídica para as empresas, que agora têm clareza sobre a não incidência de PIS/Cofins sobre os benefícios de ICMS concedidos pelos estados, evitando a bitributação sobre incentivos fiscais.
A retirada dos créditos presumidos de ICMS da base de cálculo das contribuições PIS/Cofins reflete um alinhamento do Supremo Tribunal Federal com a interpretação de que incentivos fiscais estaduais não devem ser onerados por tributos federais, sob pena de esvaziamento do próprio benefício. Este veredito fortalece a autonomia fiscal dos estados na concessão de incentivos e impacta diretamente o planejamento tributário de inúmeras empresas brasileiras em todo o território nacional.